Domain projekt-praesentation.de kaufen?
Wir ziehen mit dem Projekt
projekt-praesentation.de um.
Sind Sie am Kauf der Domain
projekt-praesentation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain projekt-praesentation.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Rapunzel Pinienkerne, Projekt bioPinienkerne zeichnet ihr besonders feines Aroma aus. Sie sind eine kostbare Delikatesse, deren Anbau und Ernte aufwendige Handarbeit und viel Sorgfalt erfordern. Die aromatischen Pinienkerne stammen aus dem Rapunzel Türkei-Projekt.10,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
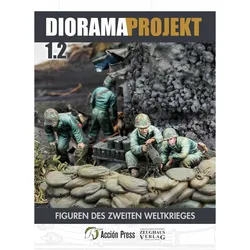
Diorama-Projekt 1.2, RatgeberDas "Diorama-Projekt 1.2" ist ein umfassender Ratgeber, der sich auf die Bemalung von Figuren für Dioramen konzentriert. In diesem zweiten Teil des Projekts werden die Leser durch die verschiedenen Techniken der Figurenbemalung geführt, die von erfahrenen Künstlern wie Frederik Astier, Jari Hemila, Fabrizio Pincelli, Adam Wilder und Fernando González präsentiert werden. Der Ratgeber beginnt mit einer Einführung in den Arbeitsplatz, die benötigten Farben und Materialien sowie den Zusammenbau der Figuren. Der Schwerpunkt liegt auf den Maltechniken, einschliesslich der Grundlagen der Uniform- und Gesichtsbemalung. Zudem werden sowohl das Malen mit Pinsel als auch mit Airbrush behandelt, wobei ein besonderes Augenmerk auf Alterungseffekte gelegt wird. Der Ratgeber bietet praktische Anleitungen zur Bemalung spezifischer Figuren aus verschiedenen Streitkräften des Zweiten Weltkriegs, darunter deutsche Infanteristen, U.S. Marines auf Iwo Jima, sowjetische und japanische Streitkräfte. Abgerundet wird das Buch durch eine Galerie mit beeindruckenden Fotos von Dioramen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Buch "Das Socken-Projekt"Das Socken-Projekt. In diesem Buch finden Sie insgesamt 30 farbenfrohe Sockenanleitungen zum Nachstricken. Ob gestreifte Socken, Socken mit Farbverlauf, Rippen-Socken, Lace-Socken, Jacquard-Socken oder Socken mit Zopfmuster – hier findet jeder sein neues Lieblingspaar. Buch mit 192 Seiten. Größe: 19,5 x 25 cm.Verlag: frechverlag, Autorin: Summer Lee25,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rapunzel Pinienkerne, Projekt bioPinienkerne zeichnet ihr besonders feines Aroma aus. Sie sind eine kostbare Delikatesse, deren Anbau und Ernte aufwendige Handarbeit und viel Sorgfalt erfordern. Die aromatischen Pinienkerne stammen aus dem Rapunzel Türkei-Projekt.10,95 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Diorama-Projekt 1.2, RatgeberDas "Diorama-Projekt 1.2" ist ein umfassender Ratgeber, der sich auf die Bemalung von Figuren für Dioramen konzentriert. In diesem zweiten Teil des Projekts werden die Leser durch die verschiedenen Techniken der Figurenbemalung geführt, die von erfahrenen Künstlern wie Frederik Astier, Jari Hemila, Fabrizio Pincelli, Adam Wilder und Fernando González präsentiert werden. Der Ratgeber beginnt mit einer Einführung in den Arbeitsplatz, die benötigten Farben und Materialien sowie den Zusammenbau der Figuren. Der Schwerpunkt liegt auf den Maltechniken, einschliesslich der Grundlagen der Uniform- und Gesichtsbemalung. Zudem werden sowohl das Malen mit Pinsel als auch mit Airbrush behandelt, wobei ein besonderes Augenmerk auf Alterungseffekte gelegt wird. Der Ratgeber bietet praktische Anleitungen zur Bemalung spezifischer Figuren aus verschiedenen Streitkräften des Zweiten Weltkriegs, darunter deutsche Infanteristen, U.S. Marines auf Iwo Jima, sowjetische und japanische Streitkräfte. Abgerundet wird das Buch durch eine Galerie mit beeindruckenden Fotos von Dioramen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Instal Projekt „Instal-Projekt“ elektrinis šildytuvas 300 W baltas (HOTS-03C1), Zubehör HeizenDer Instal-Projekt elektrische Heizkörper HOTS-03C1 mit einer Leistung von 300 W bietet eine effiziente und stilvolle Heizlösung für verschiedene Anwendungen. Mit einem modernen Design und einer benutzerfreundlichen Touch-Bedienung ist dieser Heizkörper sowohl funktional als auch ästhetisch ansprechend. Er eignet sich ideal für den Einsatz in Räumen, in denen eine zuverlässige Wärmequelle benötigt wird. Der Heizkörper ist mit einem Timer ausgestattet, der eine energiesparende Nutzung ermöglicht, und bietet verschiedene Betriebsprogramme, einschliesslich eines Antifrostmodus. Die integrierte intelligente Steuerung sorgt für eine präzise Überwachung und Sicherheit, indem sie bei Fehlfunktionen oder offenen Wasserzyklen Warnsignale ausgibt. Mit einem IP44-Schutzgrad ist der Heizkörper auch für den Einsatz in feuchteren Umgebungen geeignet. - Energiesparender Betrieb dank Timer und geringer Standby-Leistung - Moderne Touch-Bedienung für einfache Handhabung - Intelligente Steuerung mit Fehlermeldungen und Sicherheitsfunktionen - Antifrostmodus für zusätzlichen Schutz in kalten Umgebungen - LED-Anzeige zur Anzeige des Betriebsstatus.164,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das kindheitspädagogische ProjektDas kindheitspädagogische Projekt , Suchbewegungen und Perspektiven zum zwanzigjährigen Bestehen kindheitspädagogischer Studiengänge , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20240904, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogische Beiträge##, Redaktion: Cloos, Peter~Jung, Edita~Stieve, Claus~Viernickel, Susanne~Weltzien, Dörte, Seitenzahl/Blattzahl: 322, Keyword: Akademisierung; Ausbildung; Frühpädagogik; Kindheit; Kindheitspädagogik, Fachschema: Pädagogik / Geschichte~Bildungssystem~Bildungswesen~Bildungspolitik~Politik / Bildung~Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Geschichte der Pädagogik~Bildungssysteme und -strukturen~Bildungsstrategien und -politik~Frühkindliche Pflege & Bildung, Warengruppe: TB/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 151, Höhe: 20, Gewicht: 532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.